Uw persoonlijk pensioenvermogen beleggen we samen met de vermogens van alle andere deelnemers aan de pensioenregeling. In het derde kwartaal van 2026 heeft het pensioenfonds een totaalrendement van -5,57% behaald. Dit totaalrendement halen we uit twee verschillende beleggingsportefeuilles:
- De beschermingsportefeuille
- De rendementsportefeuille
Een beleggingsportefeuille is een verzameling van verschillende soorten beleggingen.
De beschermingsportefeuille is bedoeld om uw (verwachte) pensioen vanaf uw 41e stapsgewijs te beschermen tegen rentewijzigingen. Dit doen we via beleggingen met weinig risico, zoals obligaties. Dankzij deze beleggingen heeft uw (verwachte) pensioen minder last van rentewijzigingen als u ouder wordt. Het resultaat van deze beleggingen noemen we beschermingsrendement. Vanaf uw 41e beschermen we uw (verwachte) pensioen elk jaar een beetje meer tot uw 60e. Vanaf dat moment blijft de mate waarin we uw pensioen beschermen hetzelfde zolang u leeft.
De beleggingen in de beschermingsportefeuille worden meer waard als de rente daalt. Daardoor is het rendement positief bij een daling van de rente. De hogere waarde van deze beleggingen compenseert het verlagende effect van een dalende rente op uw (verwachte) pensioen. Deze beleggingen helpen ons dus om uw pensioen zo stabiel mogelijk te houden. Andersom geldt dat deze beleggingen juist minder waard worden als de rente hoger wordt. Daarom adviseren wij u om het rendement op deze beleggingen altijd in samenhang met uw (verwachte) pensioen te bekijken.
De rendementsportefeuille is bedoeld om uw (verwachte) pensioen te laten groeien. Daardoor blijft de koopkracht van uw (verwachte) pensioen zo veel mogelijk op peil als we te maken hebben met inflatie. Daarom nemen we met de rendementsportefeuille meer risico dan met de beschermingsportefeuille. Dit betekent dat we voor het grootste deel in aandelen beleggen. Want dan maken we zo veel mogelijk kans op rendement. We noemen het rendement op deze beleggingen overrendement. Hoe hoger dit overrendement hoe hoger de stijging van uw persoonlijk pensioenvermogen. Dit zegt echter nog niets over de hoogte van uw (verwachte) pensioen, omdat ook de rentestand daar invloed op heeft.
Tot uw 41e beleggen we uw persoonlijk pensioenvermogen maximaal in de rendementsportefeuille. Daarna verlagen we dit deel ieder jaar een beetje. Zo beschermen we uw (verwachte) pensioen steeds meer tegen veranderingen van de rente.
Beschermingsportefeuille
| Rendementsbijdrage Q3 2026 | |
| Obligaties en rente beschermingsproducten |
-12,18% |
| Overige beleggingen* | -0,71% |
| Totaalrendement | -12,90% |
De beleggingen binnen deze portefeuille bestonden per 30 september 2026:
- voor 69,87% uit obligaties en rente beschermingsproducten
- voor 30,13% uit overige beleggingen.
*De categorie ‘overige beleggingsproducten’ bestaat uit cash en hypotheken
Resultaten beschermingsportefeuille
De underperformance ten opzichte van de benchmark is voornamelijk toe te schrijven aan de positionering van de rentebeschermingsproducten over de verschillende looptijden.
Rendementsportefeuille
| Rendementsbijdrage Q3 2026 | |
| Aandelen | 0,90% |
| Obligaties | -0,54% |
| Vastgoed | 0,00% |
| Overige beleggingen* | -0,48% |
| Totaalrendement | -0,12% |
De beleggingen binnen deze portefeuille bestonden per 30 september 2026:
- voor 65,87% uit aandelen
- voor 24,76% uit obligaties
- voor 11,42% uit vastgoed
- voor -2,05% uit overige beleggingen
*De categorie ‘overige beleggingen’ bestaat uit cash en valuta beschermingsproducten.
Resultaten rendementsportefeuille
De rendementsportefeuille behaalde in het derde kwartaal een licht negatief rendement van -0,12% en bleef daarnaast 0,28% achter bij de benchmark. Waar actief beheerde aandelen opkomende markten in het voorgaande kwartaal nog sterk positief bijdroegen, vormde deze categorie dit kwartaal de grootste negatieve relatieve bijdrage. Over het lopende jaar is het rendement van de rendementsportefeuille positief en ligt het boven dat van de benchmark.
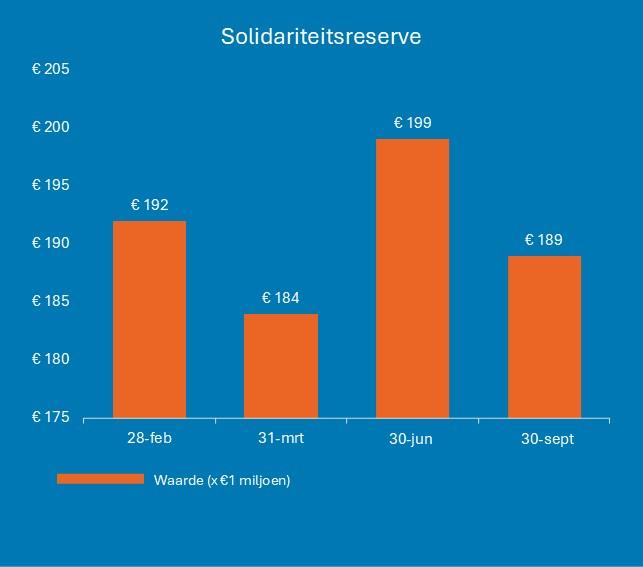
Ontwikkeling solidariteitsreserve
De solidariteitsreserve is een buffer die we gebruiken om de pensioenen die we maandelijks uitkeren, gelijk te houden als het minder goed gaat met de economie. Zit er veel geld in de solidariteitsreserve? Dan is de kans klein dat tegenvallende beleggingsresultaten de komende jaren leiden tot een lager pensioen. Zit er weinig geld in de solidariteitsreserve? Dan is de kans op een lager pensioen groter.
In de periode voordat u met pensioen gaat, legt u samen met uw werkgever maandelijks geld in voor uw persoonlijk pensioenvermogen. We gebruiken de solidariteitsreserve ook om te voorkomen dat pensioenvermogens lager worden dan 0.
De hoogte van de solidariteitsreserve kan nooit meer zijn dan 7% van het totaal van alle pensioenvermogens van alle deelnemers van het fonds. Deze bovengrens heeft het bestuur bepaald. Per 30 september 2026 bedroeg de solidariteitsreserve € 188.781.000. Dat is 5,1% van de totale voorziening voor risicodeelnemers. Jaarlijks is 30% van de solidariteitsreserve beschikbaar om tegenvallende beleggingsresultaten voor bepaalde groepen deelnemers op te vangen.
Wat betekent dit voor uw (verwachte) pensioen?
Het rendement op de beleggingen wordt per leeftijdsgroep anders verdeeld. Ook gaat een deel van dit rendement naar de solidariteitsreserve als die nog niet volledig gevuld is.
Bent u nog niet met pensioen? In MijnKLMPensioen ziet u onder ‘Mijn pensioen’:
- wat de opbrengst is van uw beleggingen.
- hoe hoog uw persoonlijk pensioenvermogen is.
- het verwachte pensioen dat daarbij hoort.
Ontvangt u pensioen? In MijnKLMpensioen ziet u onder ‘Mijn pensioen’ hoe hoog het pensioen is dat u maandelijks ontvangt. Dit bedrag blijft een heel jaar lang gelijk. Één keer per jaar – in juli – passen we uw pensioen aan op basis van het resultaat van de beleggingen en de rentestand. Hierdoor kan uw pensioen iets omhoog- of omlaaggaan. In juli 2027 vindt de eerste jaarlijkse aanpassing van uw pensioen plaats.